
Фед, инфлацията и пазарите през април 2024 г.: какво показваха данните
Резюме
- Към 19.04.2024 г. S&P 500 беше в корекция – след връх над 5250 преди няколко седмици индексът се върна до 5022.
- REITs бяха намалели с 8% от началото на годината поради промяна в настроенията към лихвените проценти – от „неизбежни намаления“ към „по-високи за по-дълго време“.
- Разглеждам как се измерва инфлацията в САЩ, какво казваха представителите на Фед и какво се случваше с търговските недвижими имоти към тази дата.
Какво се промени от началото на годината
В края на 2023 г. писах за Фед и S&P 500 в началото на 2024 г. Тогава на пазара преобладаваше очакването, че Фед ще пристъпи към намаляване на лихвите още през първата половина на годината, тъй като инфлацията се забавяше.
Годината започна силно: S&P 500 надмина 5250, след което върна част от печалбите и към 19 април беше на 5022.
Секторната картина обаче се разви различно от очакванията в началото на годината. Вместо да се възползват от понижаване на лихвите, REITs бяха надолу с 8% от началото на годината, тъй като настроенията се изместиха от „неизбежни намаления на лихвените проценти“ към „по-високи за по-дълго време“.
Цените на енергията също се покачиха. Според мен в началото на годината пазарът подцени увеличаването на търсенето от Европа, Китай и Индия, както и ударите на Украйна по руската петролна инфраструктура.
Потребителските дискреционни акции извън Amazon (AMZN) и Tesla (TSLA), които водеха сектора през 2023 г., също се представиха добре.

Такъв беше случаят със силното първо тримесечие на Lowe’s (LOW), Home Depot (HD), Target (TGT) и Dick’s Sporting Goods (DKS).
Финансовият сектор не беше показал съществено подобрение въпреки някои обещаващи резултати.
Инфлацията се забавяше – според мен данните го показваха ясно (повече за това след малко), но в публичното пространство това рядко излизаше отвъд заглавията.
Може ли Фед да повиши лихвите?
През април тази идея започна да се появява в редица масови публикации. Според мен тя не беше подкрепена от данните.
Основният компонент, който поддържаше инфлацията висока, бяха данните за жилищата. Според мен това е и най-проблемната част от индекса.
Owners’ Equivalent Rent (OER) е проучване, което пита собствениците на жилища колко би им струвало да наемат дома си, ако не го притежават. Това силно зависи от текущите цени на жилищата и не отразява реална информация, тъй като често имотите под наем имат различни характеристики (размер, тип, география) от притежаваните къщи. Данните за наемите се събират чрез проучване на малък брой домакинства и BLS събира данните… два пъти годишно.
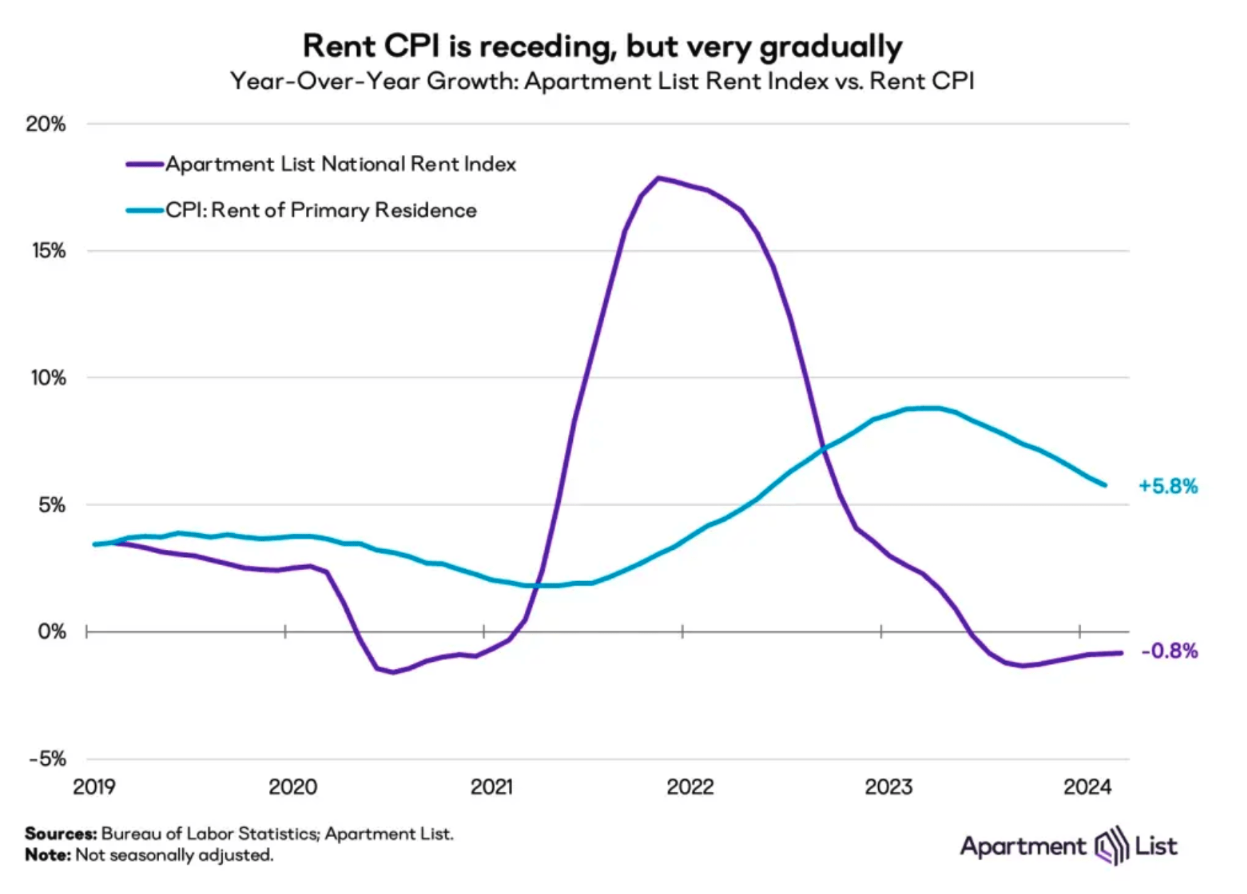
Така, когато един компонент е ехо на цените на жилищата отпреди около 6 месеца, а данните за наемите не са актуални, официалните числа изостават от реалността.
Алтернативни измерители
Има няколко.
Apartment List събира данни в реално време за наемите в цялата страна.

Според техните данни новите наеми показваха отрицателен растеж на годишна база, докато наемът на основното жилище според CPI оставаше на 5,8%.
Truflation, вместо OER, използва действителните разходи на собствениците на жилища: ипотеки, поддръжка, застраховки, данъци върху собствеността. Данните за наемите там също идват от онлайн източници в реално време, което ги прави по-актуални.

Според данните на Truflation общата жилищна инфлация беше 3,45%, водена от 4,7% инфлация в разходите за притежание на жилище (завишена от по-високите лихви по ипотеките).
Ако се запази теглото от 37% на жилищата в CPI и се приложи 3,45% инфлация за тях, основният CPI би бил 2,68%, а не 3,5% – много по-близо до целта на Фед.
Освен това Truflation смята, че тегло от 37% не отразява реалните модели на харчене на американците, и отделя на жилищата само 23%.

Към тази дата оценката на Truflation за инфлацията (актуализирана ежедневно) беше 2%.
Според мен голяма част от тревогата за ускоряваща се инфлация идваше от неразбиране на това какво влиза в заглавните числа.
Заглавията и действителните думи на представителите на Фед
Според мен медиите често насаждат страх, вместо да обясняват. Хората виждат тези заглавия и формират пазарен възглед около идеята, че Федералният резерв ще увеличи лихвите. Ето няколко примера от април 2024 г.
CNN: Фед може все още да не е приключил с повишаването на лихвените проценти
Ако се зачетете в текста, става ясно, че заглавието е изградено върху отделни изказвания, в които думата „повишение“ се споменава:
Управителят на Фед Мишел Боуман, може би най-яростният глас на централната банка, наскоро каза, че би подкрепила повишаване на лихвения процент, „ако инфлацията се задържи или дори се обърне“.
Президентът на Федералния резерв на Минеаполис Нийл Кашкари миналата седмица изложи възможността изобщо да не намалява лихвите тази година. Той също така каза, че повишаването на лихвите „със сигурност не е изключено“. Но той каза, че е малко вероятно. Тази година Кашкари няма да гласува решения за паричната политика.
Подобно на Боуман и Кашкари, президентът на Федералния резерв на Ню Йорк Джон Уилямс каза, че повишаването на лихвените проценти не е част от неговата основна перспектива. Но той каза, че в момента дори не обмисля увеличение на ставката.
Bloomberg: Увеличаването на ставките на Фед до 6,5% е „реален риск“ за стратезите на UBS
Текстът отново показва по-нюансирана картина:
Докато основният сценарий на банката е за две намаления на лихвените проценти тази година, UBS сега вижда нарастваща възможност инфлацията да не успее да се понижи до целта на Фед, което ще стимулира връщане към повишения и ще предизвика дълбока разпродажба на облигации и акции.
В Marketwatch пък се появи заглавие за Лари Съмърс: „Сериозна възможност“ следващият ход на Фед да е повишение на лихвените проценти, предупреждава Лари Съмърс
Всичко е възможност, но не всичко е вероятно. Във видеото, в което Съмърс обсъжда темата, пълният му цитат е:
„Мисля, че шансовете са, че следващото движение на лихвите ще бъде по-скоро надолу, отколкото нагоре, но трябва да определим по-голяма вероятност следващият ход да бъде нагоре, отколкото преди няколко месеца“
С други думи, според самия Съмърс вероятността за повишение беше нараснала спрямо няколко месеца по-рано, но понижението оставаше по-вероятният следващ ход.
Петролът като рисков фактор
Петролът е факторът, към който винаги съм най-предпазлив. Към април 2024 г. търсенето растеше, а цените отново се покачваха.
Енергийният анализатор HFIR беше публикувал анализ, който оспорва две преобладаващи възгледа за петролния пазар:
- Първо, той оспорва ефективността на доброволните съкращения на ОПЕК+, като твърди, че извън Саудитска Арабия тези съкращения не са значителни, което води до надценяване на доставките.
- Второ, това поставя под съмнение точността на данните за производството на петрол в САЩ, което предполага, че те са били надценени, което води до погрешни схващания относно бъдещия ръст на производството.
Според този анализ тези несъответствия водят до по-строг петролен пазар от очакваното, противно на консенсуса за излишък, и до натиск нагоре върху цените – потенциално над $90/bbl WTI. Анализът подчертава значението на реалните данни за производството и износа вместо прогнозните цифри.
Тъй като петролът струваше около 70 долара между април и юли 2023 г., по-високите цени през 2024 г. оказваха натиск нагоре върху годишния темп на CPI.
Какво казваше Фед
Според мен централните банки обикновено са реактивни, а не проактивни. Пример за това е колко дълго Федералният резерв се придържаше към тезата, че „инфлацията е преходна“.
В началото на годината председателят Пауъл повтаряше, че „се приближаваме до намаляване на лихвите“. Във вторник, 16 април 2024 г., обаче каза:
Последните данни очевидно не ни дадоха по-голяма увереност и вместо това показват, че вероятно ще отнеме повече време от очакваното, за да постигнем тази увереност.
Той даде да се разбере, че лихвите ще останат на сегашното ниво толкова дълго, колкото е необходимо:
Точно сега, като се има предвид силата на пазара на труда и напредъка по отношение на инфлацията досега, е уместно да се даде още време на ограничителната политика да работи и да се оставим на данните и променящите се перспективи да ни ръководят
Според мен това показваше, че Фед се ръководи от официалните данни за CPI, включително от изоставащия жилищен компонент.
Рефинансирането и търговските недвижими имоти
Много американци рефинансираха ипотеките си през годините на Covid, когато лихвите бяха ниски. Много предприятия също финансираха дълговете си при ниски лихви. Колкото по-дълго лихвите остават високи, толкова по-голям е натискът при рефинансирането на този дълг.
Сектор, който към тази дата вече беше в затруднение, бяха търговските недвижими имоти и по-специално офисите. Търсенето на офиси трайно се измести и компаниите не се нуждаят от толкова много пространство.
Предстояха падежи на заеми за офиси в САЩ за 117 милиарда долара, като по оценка на Fitch по-малко от 40% от тях можеха да бъдат рефинансирани.
Заглавията от април 2024 г. показваха това ясно:
- Lincoln Property не изплаща заема за офис в Нюпорт Бийч
- Неизпълнената офис кула на Brookfield в Лос Анджелис се продава с голяма отстъпка
- Знаменателната кула на финансовия район не успява да изплати заем от $250 милиона на падежа
- Starwood Capital преотстъпва офис сградите в Оукланд на Deutsche Bank
За мащаб: 117 милиарда долара са около 3% от цялата стойност на търговските офиси. Според мен това е по-скоро бавен, продължителен процес, отколкото внезапен шок.
Намаление на лихвите с 25 базисни пункта не променя много за имотите, които не са икономически жизнеспособни при рефинансиране с лихви от 4 – 5%.
Многофамилният пазар според мен беше в различна позиция – по-високите лихви държат потенциалните купувачи извън пазара и те остават наематели.
Лихвите, по-високи за по-дълго време, оказват натиск и върху REITs, тъй като инвеститорите избягват този клас активи, докато няма яснота за намаляване на лихвите.

Графиката на XLRE от началото на годината отразява тази промяна в настроенията.
Заключение
Към средата на април 2024 г. картината беше следната: алтернативните измерители показваха инфлация близо до целта на Фед, официалните числа бяха повлияни от изоставащия жилищен компонент, Фед заяви, че ще изчака повече време, а лихвено чувствителните сектори като REITs и офис имотите бяха под натиск.
Никой не знае какво точно ще се случи и кога. Според мен по-полезно от гадаенето е да се разбира какво стои зад данните и зад заглавията.
Ако искате да обсъдим как това засяга вашите лични финанси, можете да се свържете с мен за консултация.
Често задавани въпроси
Какво казваше Фед за лихвите през април 2024 г.?
На 16 април 2024 г. председателят Пауъл заяви, че последните данни не са дали на Фед по-голяма увереност и вероятно ще отнеме повече време от очакваното тя да бъде постигната, а лихвите ще останат на сегашното ниво толкова дълго, колкото е необходимо. Отделни представители като Мишел Боуман и Нийл Кашкари допускаха повишение при определени условия, но не като основен сценарий.
Как се представяше пазарът през април 2024 г.?
След връх над 5250 пункта S&P 500 се върна до 5022 към 19 април 2024 г. REITs бяха надолу с 8% от началото на годината, а цените на енергията се бяха покачили.
Защо официалната инфлация в САЩ изглежда по-висока, отколкото е?
Според автора основната причина е показателят „owner’s equivalent rent“ (OER), който отразява цените на жилищата със закъснение от около 6 месеца. По данни на Truflation общата жилищна инфлация беше 3,45% и ако тя се използва, основният CPI би бил 2,68% вместо 3,5%, а оценката на Truflation за инфлацията към тази дата беше 2%.

Коментари (2)
Много задълбочен анализ, благодаря за прекрасните статии!
Продължавайте все така, момчета!!
Поздрави,
Димитър Узунов
Благодаря много за обратната връзка 🙂 Стараем се да сме максимално полезни за всички 🙂